Как московские наркологические стационары двигают аптечный рынок детоксикационных препаратов
Столичный фармацевтический рынок в сегменте наркологии растёт заметно быстрее смежных категорий. Частные стационары становятся крупными оптовыми покупателями инфузионных растворов, гепатопротекторов, седативных средств и витаминных комплексов. Параллельно вокруг клиник формируется устойчивый розничный спрос: пациенты после выписки продолжают терапию амбулаторно и приобретают препараты в ближайших аптеках. Опыт показывает, что сеть Нарколоджи Клиника и другие крупные игроки закупают номенклатуру из нескольких десятков позиций одновременно. Инвесторам и владельцам аптек полезно понимать эту механику, чтобы корректно планировать ассортимент. Подробнее о самом процессе стационарного лечения и реальных отзывах можно узнать здесь: Вывод из запоя в стационаре Москва отзывы. Ниже — развёрнутый разбор связи между наркологическими службами и аптечной розницей Москвы.
Структура спроса на наркологические препараты в аптечном сегменте Москвы
Москва занимает особое место на фармацевтической карте страны. Концентрация частных наркологических клиник здесь в разы выше, чем в любом другом регионе. Это создаёт мощный локальный спрос на детоксикационные препараты в аптеках, который распределяется между двумя каналами — оптовыми закупками стационаров и розничными покупками пациентов.
Оптовый канал работает по понятной логике. Стационар формирует стандартные протоколы лечения, в каждом из которых прописана фиксированная номенклатура. Если клиника обслуживает несколько десятков пациентов в месяц, объём закупок становится сопоставим с оборотом небольшой аптечной точки. Особенно востребованы электролитные растворы, препараты магния и калия, тиамин, пиридоксин, средства для защиты печени и нормализации сна. Закупки стабильны, сезонные колебания предсказуемы: пики приходятся на послепраздничные периоды и конец лета.
Розничный канал менее предсказуем, но не менее интересен. После выписки из стационара пациенту назначают поддерживающую терапию сроком от двух недель до нескольких месяцев. Большинство покупок совершается в аптеках, расположенных в пешей доступности от клиники или по пути домой. Для владельцев аптек это означает конкретный практический вывод: близость к наркологическому учреждению — значимый фактор при оценке потенциала торговой точки.
Важно учитывать и третий поток. Родственники пациентов часто ищут безрецептурные препараты самостоятельно — витаминные комплексы, гепатопротекторы, адаптогены. Они ориентируются на рекомендации врачей и информацию из открытых источников. Этот сегмент менее маржинален, но формирует стабильный трафик и повышает средний чек.
В совокупности фармацевтический рынок наркологии Москвы демонстрирует устойчивый рост, обусловленный расширением частного сектора стационарной помощи. Для аналитиков это сигнал: сегмент заслуживает отдельного мониторинга при прогнозировании товарооборота аптечных сетей в столичном регионе.
Топ-категории препаратов в закупках наркологических стационаров
Протоколы вывода из запоя в стационаре предполагают использование нескольких фармакологических групп. Базу составляют инфузионные растворы — физиологический раствор, раствор Рингера, глюкоза различной концентрации. Их объём потребления самый большой в натуральном выражении, хотя стоимость единицы невысока. Далее идут витамины группы B, особенно тиамин, дефицит которого критичен при длительной алкогольной интоксикации. Гепатопротекторы — ещё одна обязательная категория: адеметионин, урсодезоксихолевая кислота и препараты на основе расторопши встречаются практически в каждом назначении.
Отдельная статья расходов — седативные и противосудорожные средства. Большинство из них относятся к рецептурной группе, поэтому розничные аптеки получают выручку только при наличии рецепта. Тем не менее именно эта группа формирует значительную долю в стоимостном выражении. Калий- и магнийсодержащие препараты завершают типичный набор. Они корректируют электролитный дисбаланс и снижают риск аритмий.
Для аптечного бизнеса практический смысл этой структуры прост. Если точка расположена вблизи наркологической клиники, логично держать расширенный ассортимент именно по перечисленным группам. Дополнительно стоит обратить внимание на ноотропы и анксиолитики — их назначают на этапе реабилитации, и спрос на них растёт с некоторым лагом после выписки пациента. Понимание этих волн спроса помогает точнее управлять товарным запасом.
Стационарная наркологическая помощь в Москве: масштаб и динамика
Рынок стационарной наркологической помощи в Москве переживает период активного структурного изменения. Государственные наркологические диспансеры по-прежнему принимают основной поток пациентов, однако частные клиники наращивают долю год от года. Причина проста — анонимность, комфортные условия и индивидуальные протоколы лечения привлекают платёжеспособную аудиторию.
Частные стационары различаются по формату. Одни работают как компактные палаты на пять-десять коек, другие — как полноценные многопрофильные центры с реанимационным отделением. Но для аптечного рынка важно не количество коек, а интенсивность оборота. Средний срок пребывания при детоксикации составляет от трёх до семи дней. Высокая оборачиваемость означает, что каждая койка «генерирует» значительный поток рецептов и назначений в течение месяца. Именно поэтому даже небольшая клиника может стать заметным покупателем для локального фармацевтического дистрибьютора.
Ещё один тренд — расширение спектра услуг. Многие стационары добавляют программы реабилитации, психотерапию, лечение сопутствующих заболеваний. Это удлиняет период назначений и расширяет номенклатуру закупаемых препаратов. Антидепрессанты, нейролептики, препараты для нормализации артериального давления — всё это входит в расширенные протоколы. Для аналитика фармацевтического рынка наркологии такая диверсификация означает рост среднего чека на пациента.
Москва и ближайшее Подмосковье концентрируют большую часть платёжеспособного спроса на частную наркологию. Географически клиники тяготеют к транспортным узлам и спальным районам. Соответственно, аптеки в этих зонах получают дополнительный трафик. Практика показывает, что аптечные точки, осознанно работающие с наркологическим сегментом, увеличивают оборот по целевым категориям быстрее среднерыночного темпа.
Рымарчук Андрей Николаевич, врач-нарколог, отмечает: «При составлении протокола детоксикации мы учитываем доступность препаратов в ближайших аптеках для продолжения терапии после выписки. Если пациент не сможет быстро купить назначенное, приверженность к лечению падает. Поэтому мы рекомендуем аптекам-партнёрам заранее резервировать гепатопротекторы и витамины группы B в достаточном объёме перед праздничными периодами».
Роль частных клиник в формировании аптечного трафика
Аптеки, расположенные рядом с наркологическими учреждениями, получают поток, который можно назвать «инфраструктурным». Он не зависит от рекламы и сезонных акций — его источник привязан к физическому расположению медицинского учреждения. Частный Медик24 и аналогичные организации формируют этот поток двумя путями.
Первый путь — прямые рекомендации. Врач при выписке указывает перечень препаратов и часто подсказывает ближайшую аптеку. Это не рекламная интеграция, а удобство для пациента. Второй путь — косвенный. Родственники пациента, ожидая завершения процедур, совершают покупки в окрестных торговых точках, включая аптеки. Кроме того, часть пациентов после стационара переходит на амбулаторное наблюдение и посещает район клиники регулярно.
Для владельцев аптек это означает практический вывод: при выборе локации для новой точки стоит проверить, нет ли поблизости наркологического стационара. Если есть — спрос на детоксикационные и восстановительные препараты будет выше. Важно также наладить коммуникацию с клиникой: узнать типичные назначения, обеспечить наличие ключевых позиций, подготовить фармацевтов к консультированию по этим группам. Такой подход не требует вложений в маркетинг, но ощутимо влияет на товарооборот конкретных категорий.
Закупочная логистика наркологических стационаров и её влияние на дистрибуцию
Закупки препаратов наркологическим стационаром организованы иначе, чем в большинстве амбулаторных клиник. Основная разница — высокая доля инфузионных растворов. Их вес и объём создают логистическую нагрузку, которую не каждый поставщик готов обеспечить с нужной частотой. Стационар не может позволить себе дефицит базовых растворов даже на один день — это вопрос безопасности пациентов.
Типичная схема выглядит так. Клиника заключает договор с одним-двумя фармацевтическими дистрибьюторами, которые обеспечивают регулярные поставки «ядра» номенклатуры. Менее ходовые позиции — специфические седативные, редкие формы витаминов — закупаются точечно у дополнительных поставщиков или в розничных аптеках. Именно вторая категория интересна аптечному бизнесу: если аптека рядом с клиникой держит расширенный ассортимент, она становится «резервным складом» для стационара.
Сезонность закупок предсказуема. Перед новогодними праздниками, майскими выходными и бархатным сезоном объёмы возрастают. Опытные менеджеры по закупкам в клиниках начинают формировать запасы за две-три недели до пиковых дат. Аптеки, понимающие эту закономерность, заблаговременно увеличивают товарный запас и получают дополнительную выручку.
Для аналитиков фармацевтического рынка важен ещё один аспект: доля рецептурных препаратов в наркологических закупках выше, чем в среднем по рынку. Это влияет на маржинальность канала, поскольку рецептурные позиции часто имеют фиксированную или регулируемую наценку. Тем не менее стабильность и предсказуемость спроса компенсируют относительно невысокую маржу на единицу.
Narcology.clinic и другие частные сети, работающие в Москве, всё чаще выстраивают прямые партнёрства с производителями инфузионных растворов. Это снижает их зависимость от дистрибьюторов, но одновременно перенаправляет часть спроса мимо розничного звена. Для владельцев аптек это сигнал: конкурировать с прямыми каналами поставки за оптовый объём бессмысленно, зато розничное обслуживание пациентов после выписки остаётся полностью «аптечной территорией».
Аптеки у наркологических клиник: специфика ассортимента и кадров
Расположение аптеки рядом с наркологическим стационаром накладывает определённые требования на ассортиментную матрицу. Стандартная аптека формата «у дома» может не иметь в наличии ряд позиций, критичных для наркологических пациентов. Результат — упущенная выручка и негативный опыт покупателя.
Первое, что нужно обеспечить, — наличие полной линейки витаминов группы B в инъекционной форме. Это тиамин, пиридоксин, цианокобаламин, а также комбинированные препараты. В обычной аптеке их берут редко, поэтому менеджер может не включить их в заказ. Второе — гепатопротекторы в парентеральной форме. Адеметионин для инъекций, фосфолипиды — эти позиции активно назначаются после стационара. Третье — электролитные растворы для перорального приёма: калий-магниевые комплексы, регидратационные смеси.
Помимо ассортимента, значение имеет квалификация фармацевтов. Пациент после детоксикации может испытывать тревогу, быть дезориентирован, задавать нестандартные вопросы. Фармацевт должен уметь корректно консультировать, не выходя за рамки своих компетенций, и при необходимости мягко направлять к врачу. Обучение персонала по наркологическим назначениям — небольшая инвестиция, которая окупается через повышение лояльности и повторных визитов.
Ещё одна типичная ошибка — игнорирование безрецептурного ассортимента для родственников. Успокоительные на растительной основе, мягкие снотворные, витаминно-минеральные комплексы, литература по созависимости — всё это расширяет чек и формирует дополнительный поток. Практика показывает, что аптеки, выстроившие эту работу осознанно, заметно выигрывают у тех, кто воспринимает близость клиники просто как случайный фактор.
Рымарчук Андрей Николаевич, врач-нарколог, делится наблюдением: «Часто пациенты возвращаются к нам с жалобой, что не нашли назначенный препарат в аптеке рядом с домом. В таких случаях мы рекомендуем конкретные аптечные точки, где наличие проверено. Аптекам я советую держать минимум две торговые марки адеметионина и всегда иметь тиамин в ампулах — именно эти позиции чаще всего оказываются в дефиците».
Ошибки аптечного менеджмента в работе с наркологическим сегментом
Наиболее частая ошибка — отсутствие мониторинга спроса по целевым категориям. Аптечная сеть анализирует продажи по укрупнённым группам, но не выделяет подсегмент «наркология» отдельно. В результате невозможно оценить, растёт спрос или падает, и как он коррелирует с открытием или закрытием клиник поблизости.
Вторая ошибка — избыточный страх перед рецептурным сегментом. Некоторые владельцы аптек сознательно ограничивают ассортимент сильнодействующих и психотропных препаратов, опасаясь проверок. Это легальная и понятная позиция, но она отсекает значительную часть выручки. Грамотный подход — обеспечить строгое соблюдение всех регуляторных требований и при этом не отказываться от категории.
Третья ошибка — отсутствие коммуникации с ближайшими клиниками. Простой шаг — узнать у медицинского учреждения, какие препараты они чаще всего рекомендуют пациентам, — способен существенно улучшить точность заказа. Это не требует формального партнёрства, достаточно профессионального контакта на уровне заведующих. Владельцы аптек, игнорирующие эту возможность, упускают легкодоступный канал повышения эффективности.
Ценовая динамика и маржинальность наркологических препаратов
Ценовая ситуация в сегменте наркологических препаратов на аптечном рынке Москвы неоднородна. Базовые инфузионные растворы относятся к низкомаржинальным товарам. Их стоимость регулируется, наценка ограничена, а конкуренция среди производителей высока. Для аптеки эти позиции работают как «трафикообразующие» — покупатель приходит за раствором и попутно берёт гепатопротектор с более высокой маржей.
Гепатопротекторы и ноотропы — другой полюс. Многие из них не входят в перечень жизненно необходимых и важнейших препаратов, соответственно наценка не ограничена законодательно. Производители активно продвигают брендированные аналоги, что позволяет аптеке выбирать поставщика с лучшими коммерческими условиями. Маржинальность этих категорий нередко превышает среднюю по аптеке.
Седативные и противосудорожные средства занимают промежуточное положение. Часть из них входит в регулируемые списки, часть — нет. Для аптечного бизнеса важно понимать структуру назначений: если врач прописывает конкретное торговое наименование, заменить его аналогом сложнее, и наценочная политика определяется условиями договора с производителем. Если же в рецепте указано международное непатентованное наименование, у фармацевта появляется пространство для рекомендации более маржинальной позиции.
Общий вывод для инвесторов: сегмент наркологических препаратов не является высокомаржинальным сам по себе, но обеспечивает стабильный и предсказуемый оборот. Его ценность — в регулярности спроса и низкой чувствительности к макроэкономическим колебаниям. Люди лечатся от алкогольной зависимости вне зависимости от курса валют, и это делает сегмент устойчивым якорем для аптечной розницы. Качественный анализ ценовой динамики требует выделения подсегмента «наркология» в аналитических отчётах — именно этого часто не хватает в стандартных обзорах рынка.
Регуляторные факторы, влияющие на аптечный спрос в наркологии
Регуляторная среда определяет границы возможного для аптечного бизнеса в наркологическом сегменте. В Москве действуют общефедеральные правила оборота лекарственных средств, но есть и региональные особенности, связанные с повышенным контролем со стороны столичных надзорных органов.
Ключевой регуляторный фактор — правила оборота сильнодействующих и психотропных веществ. Часть препаратов для детоксикации входит в эти списки. Аптека, желающая работать с полной номенклатурой наркологических назначений, обязана иметь соответствующие лицензии, сейфовое хранение и систему предметно-количественного учёта. Инвестиционно это означает дополнительные расходы на оборудование и персонал. Однако именно наличие лицензии создаёт конкурентное преимущество: не каждая аптека в районе готова работать с этой категорией.
Второй фактор — электронные рецепты. Москва активно внедряет цифровую систему выписки и контроля рецептов. Для наркологического сегмента это особенно значимо: электронный рецепт снижает риск подделки и повышает прозрачность оборота. Одновременно он привязывает пациента к конкретной аптеке, указанной в системе, что может перераспределить потоки.
Третий фактор — требования к маркировке. Система мониторинга движения лекарственных препаратов затрагивает все категории, включая наркологические. Аптеки обязаны фиксировать каждую единицу, что увеличивает операционную нагрузку, но одновременно даёт ценные данные для анализа спроса. Владелец аптеки, интегрировавший данные маркировки в свою аналитическую систему, получает точное представление о динамике продаж по каждому SKU.
Для инвесторов регуляторные барьеры — одновременно и риск, и возможность. Барьеры ограничивают вход, защищая позиции тех, кто уже инвестировал в соответствие требованиям. НарколоджиКлиник и подобные стационары предпочитают рекомендовать пациентам аптеки, которые гарантированно имеют нужную номенклатуру и все необходимые разрешения. Это создаёт фактически закрытый канал спроса для подготовленных аптечных точек.
Электронные рецепты и их влияние на конкуренцию между аптеками
Переход на электронные рецепты меняет конкурентную динамику в наркологическом сегменте. Раньше пациент получал бумажный рецепт и шёл в ближайшую удобную аптеку. Теперь система позволяет врачу направить рецепт в конкретную аптечную организацию, а пациенту — забрать препарат без бумажного носителя.
Это усиливает значение партнёрских отношений между клиникой и аптекой. Если стационар интегрирован с определённой аптечной сетью через электронную систему, поток рецептов направляется именно туда. Для аптек, не включённых в такие цепочки, доступ к наркологическому спросу сужается. Практический вывод для владельцев аптек очевиден: инвестируйте в техническую интеграцию с системой электронных рецептов и выстраивайте отношения с клиниками на уровне IT-процессов, а не только на уровне личных контактов.
Аналитикам стоит учитывать, что электронная рецептура генерирует данные, которых раньше не было. Можно отслеживать, какие препараты назначаются чаще, как меняется структура рецептов по сезонам, какова доля повторных назначений. Эти данные бесценны для прогнозирования спроса и оптимизации ассортимента. Фармацевтические сети, которые первыми научатся извлекать из них аналитическую ценность, получат существенное конкурентное преимущество.
Сезонные паттерны спроса на детоксикационные препараты
Сезонность — один из наиболее выраженных факторов в сегменте детоксикационных препаратов в аптеке. Она напрямую связана с культурой потребления алкоголя и календарём праздников. Для аптечного бизнеса понимание сезонных волн критически важно при планировании закупок.
Первый и самый мощный пик приходится на январь. После новогодних и рождественских праздников наркологические стационары Москвы работают с максимальной загрузкой. Соответственно растут и закупки стационаров, и розничные продажи препаратов для восстановления. Второй заметный пик — майские праздники. Третий, менее выраженный, — конец лета и начало осени, когда завершается сезон отпусков.
Между пиками спрос не исчезает, но снижается. Базовый уровень обеспечивают пациенты с хроническими формами зависимости, проходящие плановую терапию. Этот «фон» стабилен и позволяет аптеке поддерживать минимальный товарный запас без рисков списания.
Типичная ошибка — реактивное управление запасами. Аптека замечает рост спроса уже после начала пика и спешно дозаказывает препараты. В результате первые дни пикового спроса проходят с дефицитом, а к моменту поступления заказа волна уже стихает. Проактивный подход — сформировать расширенный запас за две-три недели до прогнозируемого пика. Практика подтверждает, что аптеки с проактивной стратегией захватывают большую долю сезонного спроса.
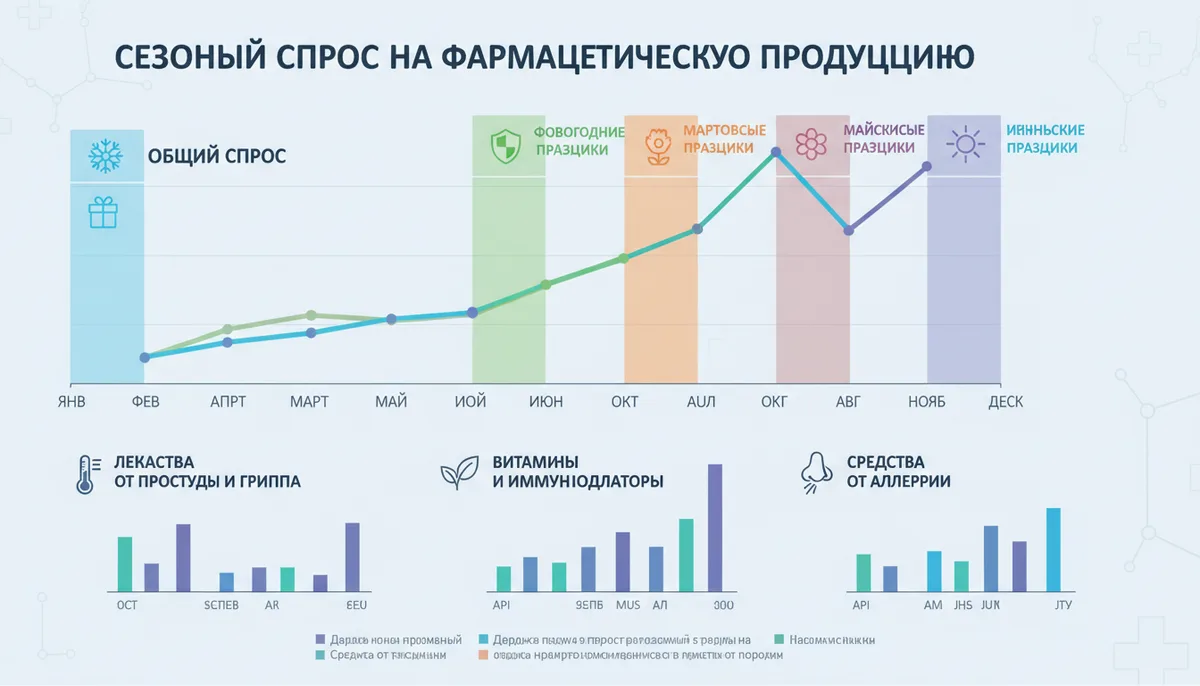
Для Частный медик и других крупных клиник сезонный фактор влияет на расписание персонала, загрузку коек и, соответственно, объём закупок. Аптечные аналитики могут использовать публично доступные данные о загрузке клиник как косвенный индикатор ожидаемого спроса.
Как прогнозировать сезонные колебания закупок
Прогнозирование сезонного спроса на препараты для стационарного вывода из запоя начинается с анализа ретроспективных данных продаж. Если аптека работает больше года, достаточно выгрузить помесячные продажи по целевым категориям и наложить на календарь праздников. Обычно корреляция видна невооружённым глазом.
Дополнительный источник данных — информация от ближайших клиник. Не все стационары готовы делиться цифрами, но некоторые открыто сообщают о периодах повышенной загрузки. Ещё один индикатор — активность рекламы наркологических услуг: перед праздниками клиники увеличивают рекламные бюджеты, и рост рекламной активности предвещает рост спроса на препараты.
Важно не забывать о нестандартных пиках. Крупные спортивные события, длинные выходные, введённые внепланово, — всё это потенциальные триггеры. Гибкая система управления запасами, позволяющая быстро скорректировать заказ, ценнее жёсткого годового плана. Для инвесторов это аргумент в пользу аптечных IT-систем с автоматическим прогнозированием — они окупаются именно в таких нишевых сегментах.
Конкурентный ландшафт: кто борется за наркологический аптечный сегмент
Конкуренция за наркологический аптечный спрос в Москве распределена неравномерно. Крупные сетевые аптеки имеют широкий ассортимент и логистические возможности, но не всегда фокусируются на узких сегментах. Небольшие одиночные аптеки гибче в настройке ассортимента, но ограничены в закупочной силе.
Оптимальную позицию занимают аптеки среднего формата, осознанно работающие с медицинским окружением. Они анализируют, какие клиники находятся поблизости, и адаптируют матрицу. В наркологическом сегменте это даёт ощутимый результат, потому что стандартная аптечная матрица не учитывает специфику детоксикационных назначений.
Отдельный конкурентный фактор — онлайн-аптеки. Пациент после выписки может заказать препараты с доставкой, минуя физическую точку. Однако для рецептурных позиций доставка ограничена, а для инъекционных форм — непрактична. Это защищает офлайн-аптеки от полного перетекания спроса в онлайн.
Ещё один участник конкуренции — сами клиники. Некоторые стационары открывают собственные аптечные пункты или отпускают препараты пациентам напрямую. Это легальная практика, но она ограничена ассортиментом и ценовыми ожиданиями пациентов. Большинство предпочитают покупать лекарства в обычной аптеке, где цены прозрачнее и выбор шире.
Для инвесторов конкурентный анализ наркологического сегмента — полезное упражнение при оценке аптечной точки. Если в радиусе пешей доступности нет конкурентов с полной наркологической номенклатурой, точка получает фактическую монополию на этот спрос. Такие ситуации встречаются чаще, чем кажется, особенно в новых жилых массивах на окраинах Москвы, где клиники уже открылись, а аптечная инфраструктура ещё формируется.
Рымарчук Андрей Николаевич, врач-нарколог, подчёркивает: «Мы наблюдаем, что пациенты после стационара чаще всего выбирают аптеку не по цене, а по наличию всех позиций из назначения. Если человеку нужно обойти три аптеки, чтобы собрать весь список, он теряет мотивацию к лечению. Аптека, которая закрывает список полностью, получает лояльного клиента на весь период реабилитации — а это от месяца до полугода».
Перспективы роста: какие факторы будут усиливать спрос
Несколько устойчивых трендов указывают на дальнейший рост спроса на наркологические препараты на аптечном рынке Москвы. Первый — продолжающееся расширение частного наркологического сектора. Новые клиники открываются в районах, где раньше такой инфраструктуры не было, создавая новые точки локального спроса.
Второй тренд — рост осведомлённости населения. Стигма вокруг наркологической помощи постепенно снижается, больше людей обращаются за профессиональной детоксикацией вместо самолечения. Это увеличивает не только поток стационаров, но и число выписываемых рецептов, часть которых приходит в аптечную розницу.
Третий тренд — фармацевтическая инновация. На рынок выходят новые формы детоксикационных препаратов — пролонгированные, комбинированные, в удобных для амбулаторного применения формах. Каждый новый продукт расширяет доступную номенклатуру и создаёт дополнительный повод для визита в аптеку.
Четвёртый тренд — цифровизация наркологической помощи. Телемедицинские консультации, дистанционный мониторинг пациентов, электронные рецепты — всё это повышает доступность помощи и, как следствие, объём назначений. НарколоджиКлиник и другие сети активно внедряют цифровые инструменты, что ускоряет оборот пациентов и генерирует больше рецептов.
Ниже — ключевые факторы роста, которые стоит учитывать при стратегическом планировании аптечного ассортимента:
- Открытие новых частных наркологических стационаров в спальных районах Москвы и Подмосковья.
- Снижение стигмы и рост числа обращений за профессиональной помощью.
- Выход на рынок комбинированных детоксикационных препаратов для амбулаторного применения.
- Расширение программ реабилитации и поддерживающей терапии после стационара.
- Внедрение электронных рецептов, повышающих прозрачность и прогнозируемость спроса.
- Развитие телемедицины, увеличивающей охват наркологической помощи.
Для инвесторов эти тренды означают, что сегмент перспективен для среднесрочных вложений. Аптека, правильно позиционированная относительно наркологической инфраструктуры, получит растущий и устойчивый поток спроса.
Практические рекомендации для аптечного бизнеса
Обобщая аналитику, можно сформулировать конкретные действия для владельцев аптек и аналитиков, оценивающих инвестиционную привлекательность аптечных точек в Москве.
Первое — интеграция наркологического сегмента в ассортиментную матрицу. Это значит выделение отдельной товарной подкатегории с собственными KPI: оборот, маржинальность, оборачиваемость, коэффициент наличия. Стандартные аналитические инструменты позволяют это сделать без дополнительных затрат.
Второе — географический анализ. Нанесите на карту расположение наркологических клиник и стационаров Москвы, наложите на неё ваши аптечные точки. Выявите зоны, где спрос не обеспечен предложением. Это покажет потенциал для перераспределения ассортимента или открытия новых точек.
Третье — выстраивание партнёрских отношений с клиниками. Это не маркетинговые соглашения, а профессиональное взаимодействие: обмен информацией о типичных назначениях, обеспечение наличия ключевых позиций, консультирование пациентов на уровне, соответствующем ожиданиям врачей.
Четвёртое — обучение персонала. Фармацевт, понимающий базовые принципы наркологической фармакотерапии, продаёт эффективнее и формирует лояльность. Достаточно короткого модуля в рамках регулярного повышения квалификации.
Пятое — проактивное управление запасами с учётом сезонности. Формируйте расширенный запас по целевым категориям за две-три недели до прогнозируемых пиков. Это простое решение, которое многие аптеки до сих пор не внедрили.
Шестое — мониторинг регуляторных изменений. Правила оборота рецептурных препаратов, система электронных рецептов, требования маркировки — все эти факторы влияют на доступность наркологического ассортимента. Тот, кто отслеживает изменения первым, адаптируется быстрее.
Эти рекомендации применимы как к одиночным аптекам, так и к сетевым игрокам. Масштаб различается, но логика одинакова: осознанная работа с наркологическим сегментом повышает эффективность бизнеса в районах с развитой медицинской инфраструктурой.
Рымарчук Андрей Николаевич, врач-нарколог, рекомендует: «Аптечному бизнесу стоит обратить внимание на растущую потребность в препаратах для долгосрочной противорецидивной терапии. Налтрексон, дисульфирам, акампросат — эти позиции назначаются курсом от трёх месяцев и создают повторяющийся спрос. Если аптека обеспечит постоянное наличие и конкурентные цены на эти препараты, она привяжет к себе пациента на весь курс лечения».
Аптечный рынок Москвы находится под влиянием множества медицинских специальностей, но наркологический сегмент выделяется предсказуемостью, устойчивостью и потенциалом роста. В статье рассмотрены структура спроса на детоксикационные препараты, закупочная логистика стационаров, сезонные паттерны, регуляторные факторы, конкурентный ландшафт и практические рекомендации для аптечного бизнеса. Более детальную информацию о стационарном лечении и его организации можно найти на https://narcology.clinic/.
Рымарчук Андрей Николаевич, аналитический обозреватель фармацевтического рынка